Credito negato: quando il sistema bancario decide chi merita di esistere economicamente
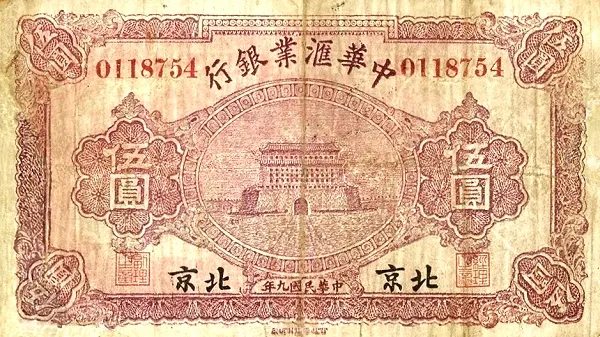
Photo: The Exchange Bank of China, Peking Branch., Public domain, via Wikimedia Commons
C'è una domanda che molti italiani non si pongono mai perché, semplicemente, non ne hanno bisogno: quella di aprire un conto corrente, accedere a un piccolo prestito, ottenere una garanzia bancaria per affittare un appartamento. Eppure, per circa cinque milioni di cittadini nel nostro paese, questi gesti quotidiani rappresentano ostacoli insormontabili. Non per mancanza di volontà, ma perché il sistema finanziario li ha già giudicati — e condannati — ancora prima che aprissero bocca.
L'esclusione finanziaria non è un fenomeno marginale né una sfortunata conseguenza collaterale del mercato. È, al contrario, una scelta strutturale che il sistema bancario italiano ha compiuto nel corso degli ultimi decenni, progressivamente abbandonando le fasce più fragili della popolazione in nome di una razionalità economica che premia soltanto chi è già in condizione di vantaggio.
Il paradosso del credito: più ne hai, più puoi avere
Il meccanismo è cinico nella sua semplicità. Per ottenere un prestito, le banche richiedono garanzie. Per offrire garanzie, bisogna già possedere qualcosa. Chi non possiede nulla — chi ha perso il lavoro, chi vive di redditi irregolari, chi è immigrato senza una storia creditizia italiana, chi è uscito da una separazione con debiti — viene classificato come soggetto ad alto rischio e respinto allo sportello, quando non direttamente prima, attraverso algoritmi automatizzati che non lasciano spazio al racconto della singola storia umana.
La Centrale Rischi della Banca d'Italia e i sistemi privati come CRIF tracciano una memoria finanziaria che può segnare una persona per anni, a volte per un singolo ritardo di pagamento avvenuto in una fase di difficoltà temporanea. Il cosiddetto credit scoring — il punteggio che determina l'affidabilità di un cliente — è diventato uno strumento di selezione sociale mascherato da neutralità tecnica. Ma neutro non è: riproduce e amplifica le disuguaglianze già esistenti.
Chi rimane fuori e perché
I dati parlano chiaro. Secondo le rilevazioni della Banca d'Italia e di diversi osservatori indipendenti, le categorie più colpite dall'esclusione finanziaria sono prevedibili quanto allarmanti: lavoratori autonomi con redditi variabili, giovani under 35 senza storia creditizia, donne che rientrano nel mercato del lavoro dopo maternità, anziani con pensioni minime, migranti regolari ma privi di radicamento bancario, residenti nelle aree interne del paese dove le filiali fisiche sono scomparse nell'ultimo decennio.
La chiusura degli sportelli bancari nelle piccole città e nei comuni rurali non è solo una questione di comodità: per molte persone anziane o prive di competenze digitali, significa letteralmente perdere l'accesso al proprio denaro. Tra il 2010 e il 2023, l'Italia ha perso oltre diecimila filiali bancarie. Il processo di digitalizzazione forzata, presentato come modernizzazione, ha in realtà costruito nuovi muri invisibili tra chi sa navigare un'app e chi no.
La trappola degli usurai e dei prestiti predatori
Chi viene escluso dal circuito bancario tradizionale non smette di avere bisogni finanziari. Smette solo di poterli soddisfare legalmente e a condizioni sostenibili. Il mercato del credito informale, quello che prospera nell'ombra dell'esclusione ufficiale, è dominato da soggetti che applicano tassi di interesse che possono arrivare al cento per cento annuo o oltre. L'usura, fenomeno che si credeva relegato a un'Italia del passato, è invece viva e radicata nelle periferie urbane, nelle aree a forte disoccupazione, nei territori dove la criminalità organizzata offre liquidità immediata a prezzi che diventano rapidamente insostenibili.
La Fondazione Antiusura e diverse associazioni di consumatori documentano ogni anno migliaia di casi in cui famiglie italiane, strozzate dai debiti, perdono la casa, la piccola impresa, la dignità. Il sistema che avrebbe dovuto proteggerle le ha semplicemente ignorate.
La microfinanza come risposta democratica
Esiste un modello alternativo, già sperimentato con successo in molti paesi e anche in alcune realtà italiane: la microfinanza democratica. Nata dall'intuizione di Muhammad Yunus con la Grameen Bank in Bangladesh, la microfinanza si fonda su un principio radicalmente diverso da quello bancario tradizionale: il credito è un diritto, non un privilegio, e può essere erogato anche senza garanzie patrimoniali se si costruiscono reti di fiducia e accompagnamento.
In Italia, esperienze come PerMicro, Microcredito di Solidarietà e diversi fondi regionali hanno dimostrato che è possibile prestare denaro a soggetti esclusi dal sistema tradizionale con tassi di restituzione elevati e impatti sociali significativi. Il segreto non è la tecnologia né il rischio zero: è l'accompagnamento umano, la relazione con il beneficiario, la comprensione del contesto.
La sfida è scalare queste esperienze, portarle da nicchie virtuose a sistema strutturale. Questo richiede una scelta politica precisa: investire risorse pubbliche nel sostegno alla microfinanza, creare fondi di garanzia statali per abbassare il rischio percepito dagli istituti erogatori, riconoscere fiscalmente le istituzioni che operano in questo ambito.
Il modello cooperativo: banche che rispondono ai soci, non agli azionisti
Accanto alla microfinanza, il modello delle banche cooperative e delle casse rurali rappresenta un patrimonio che l'Italia possiede ma non valorizza abbastanza. Le Banche di Credito Cooperativo (BCC) e le Casse Raiffeisen del Trentino-Alto Adige hanno storicamente svolto una funzione di inclusione finanziaria nei territori, operando con una logica mutualistica piuttosto che speculativa.
Il loro punto di forza è la prossimità: conoscono il tessuto economico locale, ragionano su orizzonti di lungo periodo, non devono rispondere a fondi di investimento che esigono rendimenti trimestrali. La riforma del 2016, che ha imposto alle BCC di aggregarsi in grandi gruppi bancari, ha in parte sacrificato questa specificità sull'altare di una standardizzazione che rischia di omologarle alle banche commerciali che avrebbero dovuto differenziare.
Una politica progressista dovrebbe battersi per preservare e rafforzare le caratteristiche distintive del credito cooperativo, non per diluirle in strutture burocraticamente più comode ma socialmente meno efficaci.
Cosa chiediamo alla politica
La questione dell'accesso al credito non è tecnica. È politica nel senso più profondo del termine: riguarda chi ha il diritto di partecipare pienamente alla vita economica e chi viene invece relegato ai margini. Una visione liberale e socialista del sistema finanziario deve partire da questa premessa e tradurla in proposte concrete.
Prioritariamente, serve una legge nazionale sul microcredito che definisca standard minimi, fondi pubblici di garanzia e obblighi di trasparenza per tutti gli operatori. Serve una revisione del sistema di credit scoring che introduca il diritto alla spiegazione e alla contestazione dei punteggi automatizzati, sul modello di quanto previsto dal GDPR europeo per le decisioni algoritmiche. Serve un piano di presidio territoriale che obblighi gli istituti bancari a garantire servizi minimi nei comuni sotto una certa soglia di popolazione.
Soprattutto, serve un cambio di paradigma culturale: il credito non è una concessione che il mercato fa ai meritevoli. È uno strumento di partecipazione economica che una società giusta deve garantire a tutti i propri cittadini.
Finché continueremo a trattare l'esclusione finanziaria come un problema individuale — di chi non ha saputo gestire i propri conti, di chi non ha garanzie, di chi non è abbastanza affidabile — staremo raccontando una menzogna comoda. La verità è che l'esclusione è sistemica, e la risposta deve essere altrettanto sistemica.